 国内動向
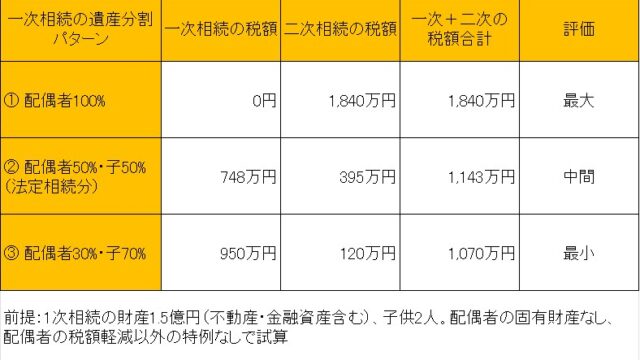
一次相続と二次相続の違い:二次相続で税金が高くなる理由と節税策
一次相続は配偶者と子が、二次相続は配偶者の死去で子が相続する。二次相続は基礎控除減少や配偶者控除不可で税負担が増えやすいため、一次相続の時点から二次相続の税額を見据えた遺産分割や節税対策が重要となる。
 海外動向
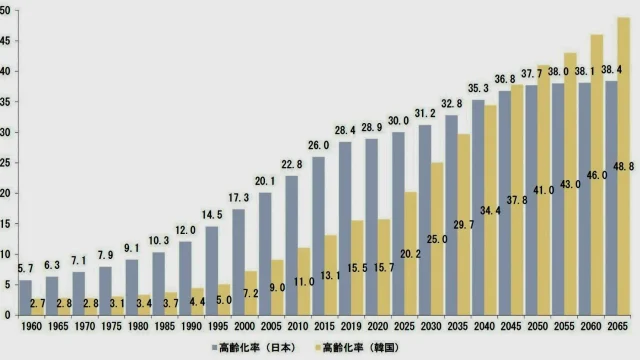
シニアビジネス成功の条件は何か?『必要条件』と『十分条件』
シニアビジネスの成功には高齢化率と一人当たりGDPの向上が必要条件。2005年には未熟だった韓国市場も今や条件を満たす。しかし最終的な成否は、経営者が本気で微改善を重ねられるかにかかっている。
 国内動向
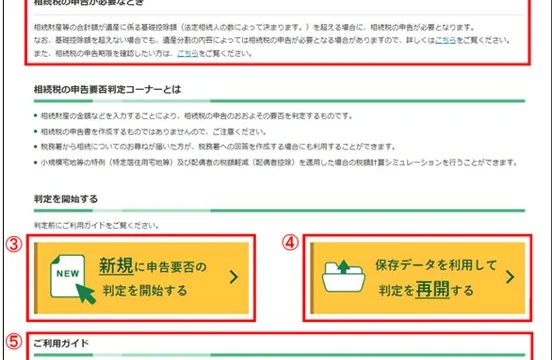
国税庁のネットツールで試す 自分の財産の相続税チェック法
国税庁の「相続税の申告要否判定コーナー」を使えば、現時点での自身の財産に対する相続税の要否や金額を無料で高精度に試算できる。財産の把握や土地・建物の評価計算、各種特例を適用した税額算出に役立つ
 国内動向
他人事ではない相続税 10人に1人以上が課税対象の時代へ
2015年の法改正により基礎控除額が引き下げられ、相続税は10人に1人が対象となる身近な問題に。節税対策は親の生前に行う必要があり、目先の配偶者控除だけでなく2次相続まで考慮した対策が欠かせない。
 国内動向
年金を満額もらう給料上限は?働き損を防ぐ2026年最新の在職老齢年金対策
働き続けながら年金をもらう際、「給料」と「年金」の合計額が一定の基準額を超えると、年金の一部または全額が支給停止される「在職老齢年金」という制度があり、注意が必要だ。
 国内動向
インフレ加速! 年金プラスαを支えるのは、あなたの「好き」と「専門性」
インフレに怯えるのではなく、自分ミッションを見つけることで、経済的にも精神的にも豊かな後半生を切り拓こう
 国内動向
「医療費が高額になったら?」シニアの不安を解消する高額療養費制度の活用術と8月からの負担増への対策
高額療養費制度とは、医療機関や薬局の窓口で支払った額が、ひと月で上限額を超えた場合に、その超えた金額を支給する制度。制度を利用するには、公的な健康保険制度への加入が必要。
 国内動向
老後資金2,000万円はもう古い?インフレ2%で激変する「本当の不足額」
老後資金2,000万円問題の問題点は、第一に試算に「物価上昇率(インフレ率)」を勘案していない点。第二にインフレに伴う「年金改定率」を勘案していない点にある。
 国内動向
デジタル金融格差をどう埋めるか ― 鍵を握る「IT操作教育」の可能性と境界線
デジタル金融格差の実態を解説し、教育事業者が法的なリスク(金融商品取引法)を回避しながら、いかにして受講生の資産形成をサポートできるのか、その具体的な境界線と対策を解説する。
 国内動向
知らぬ間に資産が減る・・・インフレ2%がもたらす老後数千万円の差
政府・日銀目標のインフレ率2%で老後20年の生活費は数千万円増え、預貯金の価値も目減りする。年金上昇率はマクロ経済スライドのためインフレ率よりも一般に小さくなる。