シルバー産業新聞 連載「半歩先の団塊・シニアビジネス」第235回
一次相続・二次相続とは
一次相続とは、父親(または母親)が亡くなり、配偶者(母親または父親)と主に子供が相続人になる最初の相続を言う。
これに対して二次相続とは、一次相続の後に残された配偶者が亡くなり、主に子供が財産を継ぐ2回目の相続を言う。
連載第233回で説明した通り、一次相続で配偶者が多くの割合で財産を取得すると、二次相続時の子供の相続税負担が増え、トラブルになることがある。トラブル回避のために、一次相続の時点から二次相続のことを考慮した対策が重要だ。
相続税額シミュレーション
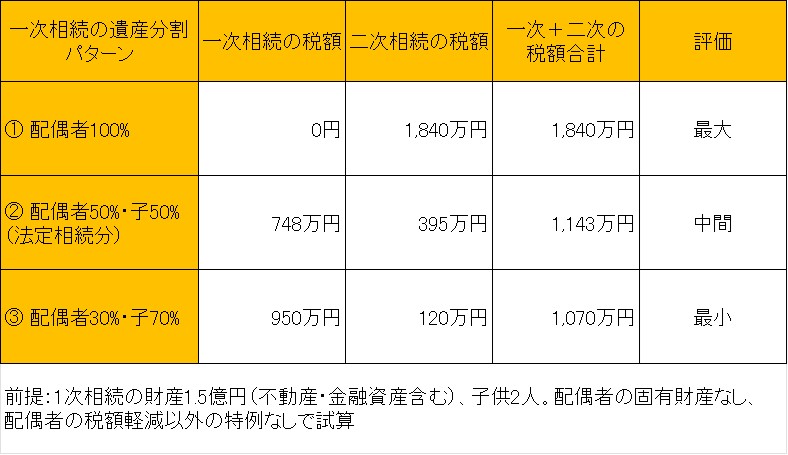
表に、父親が亡くなり(一次相続)、その後に母親が亡くなった(二次相続)場合の相続税額シミュレーションの例(総資産1.5億円・子供2人の場合)を示した。
父親の遺産1.5億円を、一次相続で母親が取得する割合によって、相続税の合計(一次+二次の総額)が大きく変わり、最大値と最小値とで770万円もの差が出ることがわかる。
この例では、一次相続で配偶者(母親)30%・子供70%の割合で遺産分割する場合が、相続税の合計が最も安く、二次相続時に子供が負担する相続税も120万円で最も安くなっている。ただし、最安となる割合は「一次相続の遺産額」で変わる点に注意したい。
二次相続で税金が高くなりやすい理由
二次相続で税金が高くなりやすい理由は次の4つだ。
1.基礎控除の枠が減る
一次相続では相続人が配偶者+子供2人=3人のため、基礎控除額は4,800万円となる。一方、二次相続では相続人が子供2人のため、基礎控除額は4,200万円となる。この場合では、一次相続と二次相続を比べると、二次相続のほうが、非課税枠が600万円減ることになる。
2.配偶者の税額軽減が使えない
二次相続では子供だけが相続するため、「1億6,000万円または法定相続分まで非課税」という配偶者の税額軽減特例が使えない。
さらに、配偶者に自分自身の財産がある場合、二次相続ではその財産も加算されるため、一次相続より相続財産が多くなることがある。
3.死亡保険金や死亡退職金の非課税枠が少なくなる
死亡保険金と死亡退職金の非課税枠は、それぞれ500万円×法定相続人数で算出される。二次相続の場合、法定相続人の人数が一人減り、500万円分非課税枠が少なくなる。
4.小規模宅地等の特例適用のしきいが上がる
小規模宅地等の特例とは、亡くなられた方が自宅や事業用として使用していた宅地等の相続税評価額を最大で80%減らせる制度だ。
一次相続は、配偶者が同居しているため、小規模宅地等の特例が適用できる場合が多い。だが、二次相続では同居していない親族が居宅を相続する場合も多いため、特例適用のしきいが上がる。
二次相続で使える主な節税・軽減策
相次相続控除(そうじそうぞくこうじょ)
一次相続から二次相続までの期間が10年以内の場合に、被相続人から財産を取得した相続人の相続税から一定の金額を控除できる制度。短期間に重ねて相続があった場合、同じ財産に何回も相続税が課税されることに配慮した規定である。
生前贈与
一次相続で配偶者が被相続人から相続した財産を二次相続にかけて子どもに生前贈与することで、二次相続時の相続財産を減らせるため、子供に課せられる相続税も減る。
暦年贈与には贈与を受ける人ごとに年間110万円の基礎控除が認められている。贈与税の基礎控除をうまく活用することで、少ない税金により配偶者の財産を子供に移せる。
小規模宅地等の特例
適用のしきいが上がると前述したが、同居していなくても、一人暮らしをしているなどの通称「家なき子特例」の要件を満たした場合、特例を適用できる。
今回示した相続税額シミュレーションは簡易モデルのため、実際には他の税制上の特例、不動産評価、時間経過に伴う資産変化、家族の居住状況などを組み合わせて計算する必要がある。今回の記事が相続税対策を始めるきっかけになれば幸いである。